 免息配资炒股
卫龙换帅了。35岁的余风从表兄手里接过CEO的位子,舆论第一反应全落在“表弟上位”这四个字上——听着像家族企业的权力连续剧。但要是只盯着血缘看,就看不懂卫龙眼下真正在发生什么。换帅是果,不是因。
真正的因,是卫龙赖以起家的“单品爆款打天下”模式,正在触到天花板。
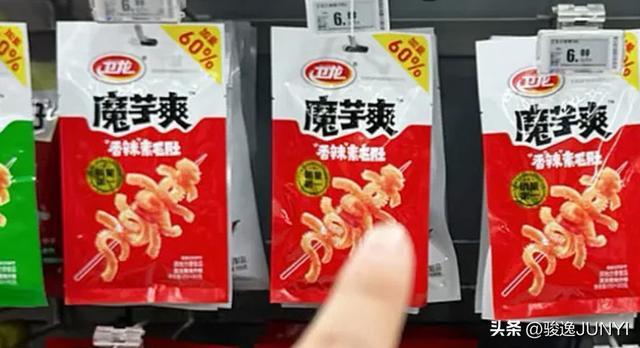
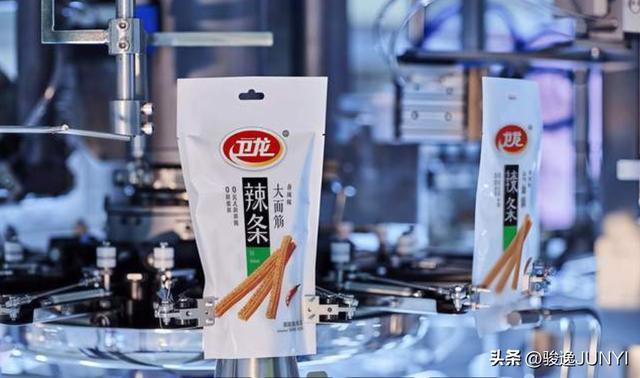
靠辣条起家,靠魔芋爽续命,卫龙过去二十多年的增长逻辑清晰而锋利:找到一个有成瘾性的品类,用极致的成本控制和渠道渗透把它铺到全国货架。辣条做到了,魔芋爽也一度做到了。2026年上半年,以魔芋爽为主的蔬菜制品贡献了65.7%的营收,辣条占比首次跌破三分之一。表面上看,品类接力完成得漂亮。但仔细看数据,接力的那一棒已经在减速:魔芋爽上半年增速15.8%,而2024年同期是56.6%,2025年同期是44.3%。从狂奔到慢跑,只用了两年。
减速的原因不复杂。魔芋零食的工艺门槛低到令人不安——把魔芋精粉成型、调味、包装,任何有渠道能力的零食企业都能在几周内推出竞品。于是30多个品牌一拥而上,洽洽、三只松鼠、良品铺子、盐津铺子全来了,产品长得差不多,口味卷来卷去都是麻辣和麻酱,最后只能拼价格。三只松鼠们用低于卫龙10%到15%的定价抢市场,魔芋零食每百克均价从2024年二季度起一路下行。卫龙守住了份额,却守不住利润的从容。
更棘手的是原料端。国内魔芋原料日渐紧俏,卫龙把采购触角伸向印尼,但供应链的品控绳子没攥紧。今年9月,162吨印尼魔芋粉因二氧化硫超标被青岛海关拦在门外——而这已经是卫龙第三次在进口魔芋原料上栽跟头,2020年、2024年都出过几乎一模一样的问题。卫龙的回应是“原料已退回,没有用于产品”,话没错,但一个把六成以上营收押在魔芋上的公司,在核心原料上反复踩同一颗雷,暴露的不是运气问题,是供应链管理的肌肉记忆还没跟上品类扩张的速度。
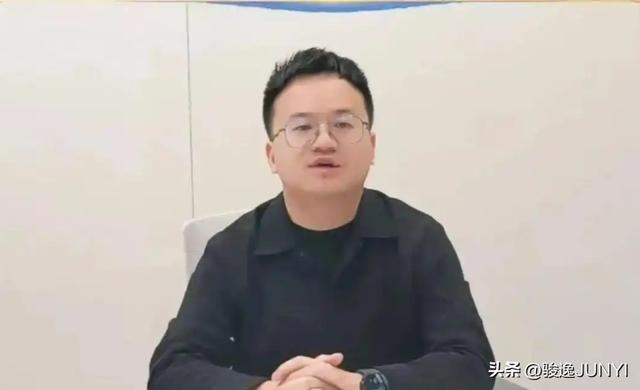
这就回到了余风面前真正的考卷。他的履历不差,在卫龙干了15年,从设计师一路轮岗到CFO,对公司的里里外外门儿清。清华专家说他“能稳住基本盘,风险小”,但也点出了要害:内部成长起来的人,容易受过往成功经验束缚,面对量贩零食、直播电商这些新打法,未必下得了狠手改革。卫龙今天需要的,恰恰不是“稳”。 辣条的下滑是主动调整还是被动失守,魔芋的减速是行业共性还是自身壁垒不够厚,海外供应链是战略布局还是成本倒逼下的仓促上马——这些问题,靠“熟悉公司”回答不了,得靠重新定义公司才能回答。
资本市场已经给出了自己的判断。卫龙股价从52周最高的12.94港元跌到7港元附近,市值蒸发近半,市盈率压到10倍出头。投资者不是在质疑一个35岁的年轻人能不能管好一家公司,他们在质疑的是:当“辣条第一股”的标签已经贴不住今天的卫龙,下一个能让资本重新兴奋的故事,到底长什么样。
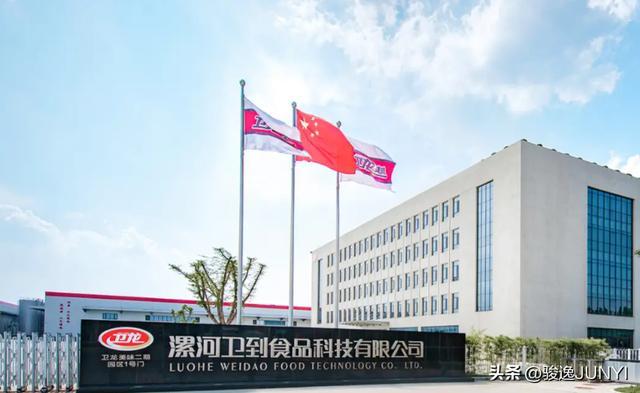
换一个表弟当CEO,当然可以写一篇家族传承的温情稿。但卫龙真正的变局,不在董事长亲戚名单的排序里,而在它能不能从一家“擅长把单品卖到极致”的公司,变成一家“擅长在多品类、全渠道、全球化里同时打仗”的公司。这件事,刘卫平当年靠一根辣条打天下的时候没做过,刘福平靠魔芋爽续增长的时候也没完全做过。余风要做的免息配资炒股,是一件卫龙历史上没有人做过的事。表弟的身份能让他坐稳位子,但坐稳之后往哪走,亲戚帮不了忙。
宏图优配提示:文章来自网络,不代表本站观点。
- 上一篇:配资股票配资按月配资 湖媒:对凯斯勒的表现有点失望 外界对他的期望显然要高得多
- 下一篇:没有了
相关文章


热点资讯


